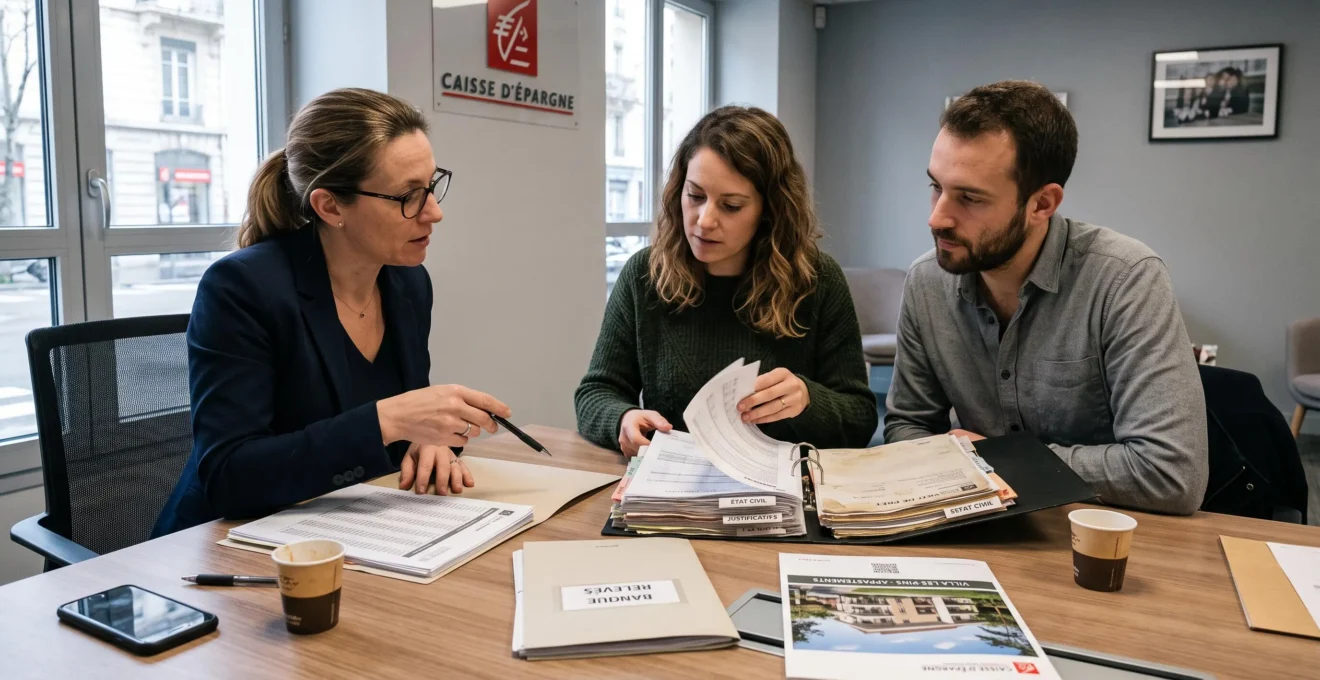
Une demande de prêt immobilier se prépare bien avant le rendez-vous bancaire. La qualité du dossier ne dépend pas uniquement du salaire ou du montant de l’apport : elle repose aussi sur la cohérence entre les ressources, les charges, le financement envisagé et les caractéristiques du bien.
Pour un acheteur, l’objectif est de permettre à l’établissement prêteur de comprendre rapidement trois éléments : la capacité à rembourser les mensualités, l’origine des fonds mobilisés et la faisabilité de l’opération. Des justificatifs bien organisés rendent ces vérifications plus simples et limitent les demandes complémentaires.
Cette préparation prend une importance particulière lorsque l’achat est encadré par un compromis de vente. La recherche du financement doit alors respecter un calendrier contractuel, tandis que l’assurance emprunteur, les garanties et l’analyse de solvabilité peuvent nécessiter des démarches distinctes.
Une approche méthodique consiste donc à chiffrer le projet, vérifier sa situation financière, choisir les bons interlocuteurs et constituer un dossier documentaire adapté avant de solliciter une décision.
Les essentiels pour préparer une demande de prêt immobilier
- Présenter un plan de financement cohérent, avec des revenus justifiés, des charges identifiées et un apport dont l’origine est documentée.
- Comparer les solutions de financement sur leur coût global, pas seulement sur le taux nominal ou les frais de courtage.
- Anticiper les délais du compromis, les pièces complémentaires et l’assurance emprunteur pour éviter les blocages en fin de parcours.
- Pourquoi une demande de prêt immobilier mal préparée peut-elle ralentir la décision de la banque ?
- Comment préparer ses revenus, charges et apport avant de demander un prêt immobilier ?
- Banque directe ou courtier : quelle voie choisir pour une demande de prêt immobilier ?
- Quelles erreurs dans une demande de prêt immobilier peuvent inquiéter une banque ?
- Quand déposer une demande de prêt immobilier dans le calendrier d’un achat ?
- Comment présenter un investissement locatif à la banque pour faciliter l’étude du dossier ?
- Comment organiser un dossier de prêt immobilier pour éviter les documents manquants ?
- Quelles pièces préparer pour constituer un dossier de crédit immobilier complet ?
Pourquoi une demande de prêt immobilier mal préparée peut-elle ralentir la décision de la banque ?
Une demande de prêt immobilier mal préparée peut ralentir la décision parce que la banque doit vérifier la solvabilité de l’emprunteur, la provenance de son apport et la cohérence du projet. Des informations manquantes ou contradictoires obligent à demander des précisions et peuvent empêcher la finalisation de l’analyse dans les délais prévus.
Avant de formuler une offre, l’établissement prêteur évalue les ressources et les charges du demandeur. Cette obligation est notamment décrite dans les informations obligatoires fournies par la banque pour un crédit immobilier, publiées par le ministère de l’Économie.
Le conseiller bancaire peut constituer le dossier, mais certaines informations doivent ensuite être contrôlées dans le cadre de l’instruction. Une différence entre les revenus annoncés et ceux figurant sur les justificatifs peut nécessiter une explication. Il en va de même d’un apport non identifié sur les relevés ou d’un crédit existant absent du budget prévisionnel.
Chaque demande complémentaire crée une dépendance : tant que la pièce attendue n’est pas fournie, une partie de l’étude peut rester en suspens. Les circuits de validation et les délais varient toutefois selon les établissements. Il serait donc excessif d’affirmer qu’un dossier incomplet retourne systématiquement en fin de file ou entraîne un nombre déterminé de semaines de retard.
Un dossier confus ne provoque pas automatiquement une hausse du taux proposé. En revanche, il peut rendre plus difficile l’appréciation du risque et conduire la banque à demander des garanties, des explications ou des justificatifs supplémentaires. Les conditions commerciales dépendent également du profil, de la politique de l’établissement et du marché.
Le calendrier d’achat accentue les conséquences de ces retards. Dans une promesse de vente comportant une condition suspensive de financement, l’acheteur doit respecter les démarches et échéances contractuelles. Un prêt finalement obtenu après la date prévue ne règle pas nécessairement les difficultés créées par le dépassement du délai.
Pour réduire les échanges, une présentation initiale peut regrouper le budget du projet, les ressources du foyer, les crédits existants, les justificatifs d’apport et une explication des particularités du dossier.
La banque ne recherche pas seulement des documents nombreux : elle doit pouvoir rapprocher les chiffres et comprendre leur origine. Ce travail commence par une analyse précise des revenus, des charges et de l’apport.
Comment préparer ses revenus, charges et apport avant de demander un prêt immobilier ?
Pour préparer une demande de prêt immobilier, rassemblez les justificatifs de revenus, recensez vos charges récurrentes et identifiez les fonds disponibles pour l’apport. Calculez ensuite votre capacité de remboursement à partir de revenus susceptibles d’être retenus par la banque, en tenant compte des crédits existants et des particularités de votre situation professionnelle.
La stabilité des revenus ne se démontre pas de la même manière selon le statut de l’emprunteur. Un salarié en CDI peut présenter ses bulletins de salaire et son contrat. En période d’essai, la banque peut demander des précisions sur la situation professionnelle. Un salarié en CDD gagne à documenter la continuité de ses missions, tandis qu’un indépendant ou un professionnel libéral doit généralement démontrer la régularité de son activité sur plusieurs exercices.
Les revenus déclarés ne correspondent pas nécessairement aux revenus retenus pour l’analyse. Des primes irrégulières, des recettes variables ou des loyers perçus peuvent faire l’objet d’un examen particulier. Les méthodes de prise en compte dépendent des règles applicables et des critères de l’établissement.
En France, les mesures du HCSF sur l’octroi des crédits immobiliers prévoient notamment un taux d’effort ne dépassant normalement pas 35 %, assurance emprunteur comprise, et une durée de prêt habituellement limitée à 25 ans. Certaines opérations peuvent bénéficier de modalités particulières et les établissements disposent d’une marge de flexibilité encadrée.
35 %
Plafond de principe du taux d’effort fixé par le HCSF pour les crédits immobiliers concernés. Ce seuil n’est ni une garantie d’acceptation ni un droit individuel à dérogation.
Haut Conseil de stabilité financière, décisions encadrant l’octroi des crédits immobiliers.
Pour estimer sa capacité, l’emprunteur peut établir un tableau avec les revenus stables, les mensualités des prêts en cours et la mensualité envisagée pour le nouveau financement, assurance comprise. Le taux d’effort correspond au rapport entre les charges d’emprunt prises en compte et les revenus retenus selon les règles applicables. Une simulation personnelle reste indicative : la banque effectuera ses propres vérifications.
L’apport doit également être explicable. Une épargne accumulée régulièrement se documente par l’historique des comptes. Une donation, une succession ou le produit de la vente d’un bien nécessite des justificatifs adaptés. Un virement important et récent n’est pas nécessairement problématique, mais sa provenance doit pouvoir être établie.
Enfin, examinez les crédits à la consommation, les découverts et les facilités de trésorerie. Rembourser un petit prêt peut parfois améliorer la situation, mais seulement si l’opération ne fragilise pas l’épargne nécessaire à l’achat. Une ligne de crédit disponible n’est pas automatiquement assimilée à une mensualité supplémentaire : son traitement doit être vérifié avec le prêteur.
Une fois ces chiffres stabilisés, il devient possible de comparer les circuits de financement en fonction de la complexité du dossier plutôt que de choisir uniquement sur la promesse d’un taux avantageux.
Banque directe ou courtier : quelle voie choisir pour une demande de prêt immobilier ?
Le choix entre une banque sollicitée directement et un courtier dépend principalement de votre situation, du temps disponible et du nombre d’établissements à comparer. Un dossier simple peut être présenté directement à plusieurs banques. Pour des revenus atypiques ou un montage plus complexe, un courtier peut faciliter la recherche d’interlocuteurs adaptés.
Le courtier intervient comme intermédiaire entre l’emprunteur et les établissements prêteurs. Il peut aider à structurer la demande, identifier des partenaires bancaires et comparer les propositions. Il ne décide toutefois pas de l’acceptation du crédit et ne peut garantir qu’une banque financera le projet.
La relation directe conserve ses avantages : elle permet de discuter avec un conseiller des conditions de financement et, selon la politique commerciale de la banque, d’aborder les garanties, les frais, l’assurance emprunteur ou les modalités de remboursement anticipé.
Le tableau suivant aide à sélectionner un circuit selon la situation.
| Situation | Banque directe | Courtier |
|---|---|---|
| Salarié avec revenus réguliers et dossier simple | Approche pertinente pour commencer et obtenir une proposition personnalisée. | Utile pour organiser une comparaison plus large. |
| Indépendant ou revenus variables | Intéressante si la banque connaît déjà l’activité. | Peut aider à présenter les particularités du profil. |
| Investissement locatif | Permet de discuter directement de la stratégie patrimoniale. | Peut rechercher des établissements adaptés au montage. |
| Plusieurs banques déjà sollicitées | Offre un contrôle direct des démarches. | Nécessite de clarifier les établissements déjà contactés et les mandats confiés. |
Avant de mandater un intermédiaire, demandez quelles banques il peut effectivement solliciter, quelles prestations sont comprises et comment il est rémunéré. Une rémunération liée à l’intermédiation peut créer des intérêts à examiner, sans démontrer à elle seule que les recommandations seront biaisées.
La comparaison doit porter sur le coût global du crédit. Le TAEG intègre, selon les règles applicables, les intérêts et différents frais obligatoires liés au financement. La fiche Assurance Banque Épargne Info Service sur le crédit immobilier explique notamment le rôle de cet indicateur et des garanties.
Il faut également examiner la durée, le coût de l’assurance, les garanties, la souplesse contractuelle et les conséquences d’un remboursement anticipé. Deux propositions affichant des taux nominaux proches peuvent avoir des caractéristiques financières et contractuelles différentes.
Quel que soit l’interlocuteur retenu, les informations communiquées doivent rester identiques et vérifiables. La cohérence du dossier devient particulièrement importante lorsque plusieurs demandes sont étudiées simultanément.
Quelles erreurs dans une demande de prêt immobilier peuvent inquiéter une banque ?
Les erreurs les plus sensibles dans une demande de prêt immobilier sont les incohérences de revenus, les charges oubliées, un apport insuffisamment justifié et les mouvements bancaires inexpliqués. Elles compliquent l’évaluation de solvabilité et peuvent entraîner des demandes complémentaires. Les informations volontairement inexactes sont particulièrement problématiques et doivent être corrigées avant le dépôt.
La première erreur consiste à présenter un plan de financement différent des justificatifs. Un montant d’apport annoncé sans preuve de disponibilité, des loyers non déclarés dans les charges ou un crédit à la consommation oublié rendent l’analyse moins fiable.
La deuxième concerne les mouvements de comptes. Les relevés demandés par l’établissement peuvent faire apparaître des découverts récurrents, des virements importants ou des dépôts inhabituels. Ces opérations n’impliquent pas automatiquement un refus, mais l’emprunteur doit pouvoir en expliquer la nature. Préparer les preuves d’origine des fonds est plus utile que chercher à masquer des opérations.
Troisième difficulté : surestimer volontairement les revenus ou minimiser les charges. La banque confronte les déclarations aux justificatifs disponibles. Une information fausse peut compromettre l’instruction et soulever des conséquences plus sérieuses qu’une simple demande de correction.
Les démarches entreprises au mauvais moment peuvent également compliquer la présentation financière. Un nouveau crédit souscrit avant l’étude définitive modifie les charges. Une dépense importante sur l’épargne initialement destinée à l’apport change les ressources disponibles. Il est donc prudent de signaler les modifications significatives intervenant pendant l’instruction.
Concernant les demandes adressées à plusieurs banques, il ne faut pas présumer qu’une simple simulation provoque automatiquement une inscription négative ou un abaissement du score bancaire. Les pratiques de consultation et les outils d’évaluation varient. Le problème le plus concret reste la multiplication de dossiers divergents ou de démarches mal coordonnées.
Une méthode de contrôle consiste à rapprocher chaque montant du plan de financement d’un document : salaire et bulletin, épargne et relevé, crédit et tableau d’amortissement, prix d’achat et document immobilier. Lorsqu’un écart existe, une courte note factuelle permet de le présenter sans laisser place à une interprétation erronée.
Un dossier transparent est plus facile à examiner qu’un dossier artificiellement simplifié. Cette vigilance doit se poursuivre jusqu’à l’émission de l’offre, notamment lorsque le calendrier de l’achat est déjà engagé.
Quand déposer une demande de prêt immobilier dans le calendrier d’un achat ?
Il est préférable de préparer son financement avant de commencer sérieusement la recherche immobilière, puis de déposer une demande complète dès que le projet et ses caractéristiques sont suffisamment définis. Après la signature du compromis, les démarches doivent respecter les délais contractuels. Un accord de principe ne remplace pas une offre de prêt ferme.
Le parcours se déroule généralement par étapes : estimation du budget, recherche du bien, négociation, signature de la promesse ou du compromis, instruction du financement, émission de l’offre puis signature de l’acte authentique.
En amont, une simulation ou un pré-accord peut aider à déterminer une enveloppe de recherche crédible. Cette indication reste conditionnelle. La banque doit notamment vérifier le bien, les garanties, l’assurance emprunteur et la situation financière avant d’émettre une proposition définitive.
Après la signature de la promesse, la fiche Service Public sur la condition suspensive de prêt indique que le délai d’obtention du financement est généralement compris entre 45 et 60 jours, sans pouvoir être inférieur à un mois. Le délai réellement applicable figure dans le contrat signé.
45 à 60 jours
Délai généralement prévu pour obtenir un financement dans le cadre d’une condition suspensive de prêt immobilier. La durée effective dépend de la promesse signée ; le minimum indiqué par Service Public est d’un mois.
Service Public, fiche relative à la condition suspensive d’obtention d’un prêt immobilier.
La clause peut préciser le montant maximal emprunté, le taux d’intérêt maximal accepté, la durée de remboursement et les démarches à accomplir. Ces paramètres doivent être cohérents avec les demandes déposées. En cas de refus, la restitution des sommes versées dépend du respect des conditions et obligations prévues.
Une fois l’offre de crédit reçue, un délai légal de réflexion de dix jours doit être respecté avant son acceptation. L’offre est également soumise à des règles de maintien des conditions. Ces délais doivent être intégrés à la date prévisionnelle de signature définitive, sans les confondre avec le temps nécessaire à l’instruction.
Anticiper le dossier avant même d’avoir trouvé le bien permet de réduire la quantité de documents à rechercher après le compromis. Cela ne garantit pas un accord plus rapide, mais facilite les démarches lorsque le calendrier devient contraint.
Pour un investissement locatif, cette chronologie se double d’une autre exigence : démontrer que le projet est crédible sur le plan économique et qu’il reste supportable même si les loyers attendus évoluent.
Comment présenter un investissement locatif à la banque pour faciliter l’étude du dossier ?
Pour présenter un investissement locatif à une banque, préparez un dossier comprenant le prix d’acquisition, le financement envisagé, une estimation justifiée du loyer et un budget intégrant les charges et les périodes sans locataire. Le projet doit être défendable financièrement, sans supposer que les loyers couvriront toujours toutes les dépenses.
Une estimation locative crédible s’appuie sur les caractéristiques réelles du logement et son marché local. La situation géographique, la surface, l’état du bien et les conditions de location envisagées doivent être cohérents avec le loyer présenté. Un bail existant, lorsqu’il est applicable, apporte une information différente d’une simple projection commerciale.
La banque peut appliquer un traitement prudent aux revenus locatifs pour apprécier la capacité de remboursement. Le pourcentage de loyers retenu et les modalités d’analyse ne doivent pas être présentés comme uniformes entre établissements.
Il est utile de construire un budget qui sépare clairement les recettes attendues et les dépenses prévisibles :
- Le loyer envisagé et les hypothèses de vacance locative.
- Les charges de copropriété restant à la charge du propriétaire.
- Les taxes et dépenses d’entretien applicables.
- Les travaux initiaux et les dépenses ultérieures prévisibles.
- Les mensualités du prêt et le coût de l’assurance.
- Une réserve financière pour les imprévus.
Le régime fiscal retenu influence également la trésorerie nette. Les conséquences du micro-foncier, du régime réel ou d’un montage en société dépendent notamment de la nature de la location, de la situation du contribuable et de la structure juridique. Ces choix doivent être vérifiés avec un professionnel compétent plutôt que déduits d’une simulation bancaire simplifiée.
La logique diffère de celle d’une résidence principale : le logement peut produire des recettes, mais celles-ci restent exposées au risque de vacance, d’impayés et de dépenses imprévues. La rentabilité annoncée ne suffit donc pas à démontrer la capacité de remboursement.
Cas pratique hypothétique : présenter un projet locatif avec prudence
Un acquéreur souhaite financer un appartement destiné à la location. Une première estimation repose sur un loyer de marché obtenu à partir d’annonces comparables. Plutôt que de présenter ce montant comme garanti, il joint les références utilisées, les caractéristiques du logement et un budget prévoyant des périodes sans occupant.
Le dossier distingue la mensualité bancaire, les charges du propriétaire et les dépenses de travaux. Ce scénario ne permet pas de prévoir la décision de la banque, mais illustre une présentation où les hypothèses peuvent être contrôlées et discutées.
Si plusieurs investissements sont déjà financés, l’établissement examinera aussi les engagements existants. Les échéances réellement payées, la régularité des loyers perçus et les périodes de vacance constatées peuvent devenir des éléments déterminants pour l’analyse d’une nouvelle acquisition.
Une fois le projet correctement chiffré, la dernière difficulté pratique consiste à rendre immédiatement accessibles les justificatifs permettant de vérifier ses hypothèses.
Comment organiser un dossier de prêt immobilier pour éviter les documents manquants ?
Pour éviter les documents manquants, organisez votre dossier de prêt immobilier en catégories distinctes : identité, revenus, charges, patrimoine et projet. Utilisez un classement numérique cohérent, vérifiez que les pièces sont lisibles et préparez en priorité celles qui demandent du temps à obtenir. Actualisez ensuite les justificatifs dont la banque exige une version récente.
Une organisation efficace commence par des répertoires clairement nommés. Chaque document doit être identifiable sans devoir l’ouvrir pour comprendre son contenu. Un nom de fichier mentionnant sa nature, le titulaire concerné et sa période peut faciliter les échanges, à condition d’éviter toute exposition inutile de données sensibles.
Le classement permet aussi de repérer rapidement les absences. Un dossier constitué de fichiers non triés peut sembler complet alors qu’il manque un avis d’imposition, un justificatif d’épargne ou une pièce concernant le bien.
Certaines pièces méritent une anticipation particulière : attestations de donation, documents relatifs à des comptes étrangers, preuves de disponibilité d’une épargne bloquée ou justificatifs demandés à un tiers. Le délai d’obtention peut varier selon l’organisme concerné.
À l’inverse, les relevés bancaires, les bulletins de salaire et d’autres documents récents peuvent devoir être actualisés pendant l’instruction. Il n’existe pas une durée de validité universelle pour chaque justificatif : mieux vaut demander au prêteur la période documentaire attendue avant de transmettre définitivement le dossier.
Checklist pratique : préparer un dossier bancaire prêt à transmettre
- Créer cinq dossiers numériques distincts : identité, revenus, charges, patrimoine et projet. Livrable : une arborescence complète et clairement nommée.
- Rapprocher chaque montant déclaré de son justificatif. Livrable : un tableau de correspondance entre les chiffres du financement et les documents disponibles.
- Identifier les pièces nécessitant une demande auprès d’un tiers. Livrable : une liste indiquant le document, l’organisme et son état d’obtention.
- Contrôler la lisibilité, les périodes couvertes et l’actualité des justificatifs. Livrable : une liste de vérification documentaire sans anomalie non expliquée.
- Préparer les explications utiles pour les donations, virements inhabituels ou revenus variables. Livrable : des notes factuelles accompagnées de leurs preuves.
Pour les échanges, privilégiez le canal sécurisé proposé par l’établissement financier. Les pièces transmises peuvent contenir des données patrimoniales, fiscales et personnelles importantes. Une organisation numérique doit faciliter l’étude sans multiplier les copies inutilement.
Le classement constitue la structure du dossier. Il reste à vérifier que chaque catégorie contient les pièces réellement nécessaires au profil des emprunteurs et au projet immobilier concerné.
À retenir avant de réunir les dernières pièces
- La liste documentaire doit être adaptée au statut professionnel, à la composition du foyer et au montage de l’achat.
- Les justificatifs de l’apport méritent autant d’attention que les documents relatifs aux salaires.
- L’accord de financement n’achève pas toutes les formalités : certaines pièces restent nécessaires pour l’assurance et le déblocage des fonds.
Quelles pièces préparer pour constituer un dossier de crédit immobilier complet ?
Un dossier de crédit immobilier complet rassemble les documents d’identité et de situation familiale, les justificatifs de revenus, les relevés financiers, les informations relatives aux charges et les pièces concernant le bien. La liste exacte dépend du profil des emprunteurs, du financement envisagé et des exigences de la banque.
Chaque famille de documents répond à une question précise. Les pièces d’identité permettent d’identifier les personnes qui empruntent ; les justificatifs professionnels et fiscaux servent à évaluer leurs ressources ; les relevés financiers renseignent sur les charges, l’épargne et les engagements existants ; les documents immobiliers décrivent l’opération à financer.
Voici les principales catégories à préparer, à adapter selon les demandes de l’établissement.
| Catégorie | Pièces couramment demandées | Objectif de la vérification |
|---|---|---|
| Identité et situation familiale | Pièce d’identité, justificatif de domicile, éléments de situation matrimoniale si nécessaires. | Identifier les emprunteurs et leur situation juridique. |
| Revenus salariés | Bulletins de salaire, contrat de travail ou attestation professionnelle, avis d’imposition. | Évaluer les ressources et leur régularité. |
| Revenus non salariés | Bilans, déclarations professionnelles, avis fiscaux et justificatifs d’activité adaptés. | Apprécier la continuité et la stabilité des revenus. |
| Charges et engagements | Relevés de comptes, tableaux d’amortissement des prêts existants, justificatifs de loyers ou pensions. | Établir les charges financières et les engagements en cours. |
| Apport et patrimoine | Relevés d’épargne, justificatifs de donation, attestations relatives aux fonds provenant d’une vente ou d’une succession. | Contrôler la disponibilité et l’origine des fonds. |
| Projet immobilier | Compromis ou promesse de vente, descriptif du bien, devis de travaux, documents de construction selon le projet. | Identifier l’opération, son coût et les conditions de financement. |
En présence de plusieurs acquéreurs, les documents peuvent être demandés pour chaque coemprunteur. Une acquisition en indivision, une donation familiale ou un achat réalisé avec un montage juridique particulier peut nécessiter des justificatifs supplémentaires.
L’assurance emprunteur constitue un autre volet. Certaines situations requièrent une étude spécifique, mais les formalités médicales ne sont pas systématiques. En France, les conditions d’exemption de questionnaire de santé prévues par la réglementation doivent notamment être examinées selon les caractéristiques du financement et l’âge des assurés.
Lorsque des formalités médicales sont nécessaires, les informations de santé doivent être communiquées dans le cadre approprié à l’assureur, et non ajoutées indistinctement au dossier bancaire général. Une demande d’assurance engagée suffisamment tôt permet de mieux intégrer les éventuelles étapes complémentaires.
Enfin, il faut distinguer les documents nécessaires à l’étude initiale de ceux pouvant être exigés ultérieurement pour finaliser l’opération. Les justificatifs liés à la garantie, à l’assurance, à la réalisation des travaux ou à la mise à disposition de l’apport dépendent du prêt et des conditions prévues. Leur absence peut empêcher le déblocage des fonds malgré l’acceptation préalable du financement.
Avant de déposer la demande, transmettez à la banque ou au courtier un dossier structuré et demandez la liste personnalisée des pièces attendues, y compris celles nécessaires après l’accord. Cette dernière vérification permet de transformer une préparation générale en demande adaptée à votre acquisition.
Peut-on demander un prêt immobilier sans avoir encore trouvé de bien ?
Il est possible de solliciter une simulation ou une première appréciation de sa capacité d’emprunt avant d’avoir sélectionné un logement. En revanche, une offre de financement définitive suppose notamment que le projet soit suffisamment identifié pour permettre les vérifications nécessaires. Une estimation préliminaire ne constitue donc pas une garantie d’acceptation.
Un apport personnel est-il obligatoire pour obtenir un crédit immobilier ?
Il n’existe pas de règle générale imposant à chaque emprunteur un pourcentage identique d’apport personnel pour tout crédit immobilier. Les établissements apprécient notamment le risque, les frais liés à l’acquisition, les garanties et la solvabilité. Un dossier sans apport peut donc être étudié, sans obligation d’acceptation pour la banque.
Peut-on demander un prêt immobilier à plusieurs banques en même temps ?
Oui, plusieurs établissements peuvent être sollicités pour comparer leurs propositions. Il est toutefois important de leur communiquer des données cohérentes et actualisées. Si un courtier intervient, les démarches déjà engagées doivent lui être signalées afin de clarifier les établissements concernés et d’éviter les doublons de présentation.
Que faire si un justificatif manque après le dépôt du dossier ?
Contactez rapidement votre interlocuteur pour connaître la pièce exacte attendue, la période concernée et le format accepté. Si le document dépend d’un tiers, indiquez les démarches entreprises et demandez si un justificatif provisoire peut être étudié. L’acceptation d’une solution temporaire reste à la discrétion du prêteur.
Un accord de principe suffit-il pour signer définitivement l’achat immobilier ?
Non. Un accord de principe ne constitue pas une offre ferme de crédit. Lorsque l’achat dépend d’une condition suspensive de financement, celle-ci doit être appréciée selon les exigences du contrat. Il faut également respecter le délai légal de réflexion après réception de l’offre de prêt et accomplir les formalités nécessaires à son acceptation et au déblocage des fonds.