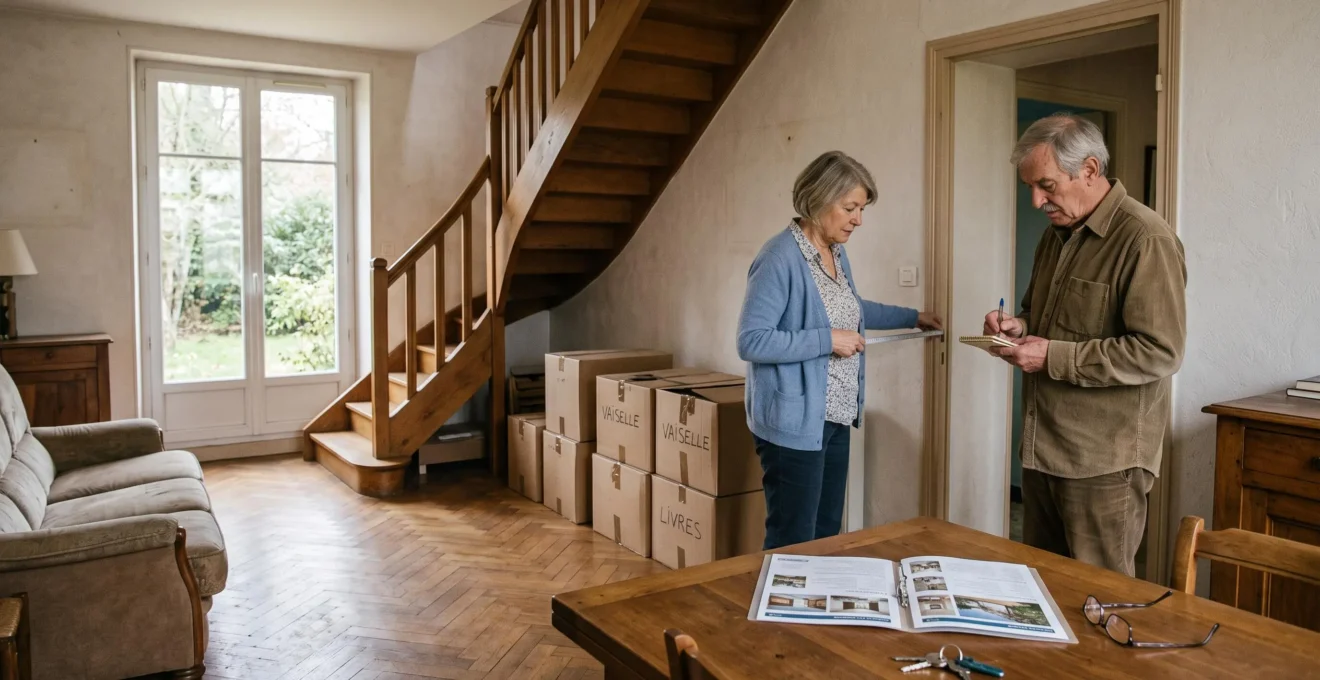
Une maison familiale devenue difficile à entretenir, un appartement sans ascenseur ou un logement éloigné des commerces peuvent compliquer progressivement la vie à la retraite. Pourtant, changer de domicile n’est pas une obligation liée à l’âge. Tout dépend de l’autonomie, du cadre de vie souhaité, du budget disponible et des possibilités d’adaptation du logement existant.
En France, plusieurs solutions permettent de concilier indépendance et sécurité : maintien à domicile avec travaux, appartement accessible, résidence autonomie, résidence services senior ou habitat partagé. Chacune répond à des besoins différents et entraîne des conséquences financières, pratiques et parfois patrimoniales.
Le bon choix consiste à examiner non seulement le confort actuel, mais aussi la capacité du logement à rester fonctionnel dans les prochaines années. Cette réflexion mérite d’être engagée avant qu’une difficulté de mobilité, un événement familial ou une charge financière imprévue impose une décision précipitée.
Choisir son logement à la retraite : les repères essentiels
- Évaluer l’accessibilité du logement, la proximité des services et son coût complet avant d’envisager un déménagement.
- Comparer maintien à domicile, résidence autonomie et résidence services selon le niveau d’autonomie et les prestations réellement nécessaires.
- Anticiper les conséquences d’une vente immobilière et conserver des ressources disponibles pour les besoins futurs.
- Pourquoi le logement devient-il souvent moins adapté après le départ à la retraite ?
- Comment vérifier si son logement restera adapté avec une mobilité réduite ?
- Maintien à domicile ou résidence senior : quelle solution convient après 70 ans ?
- Quelles erreurs éviter avant de vendre son logement pour changer de cadre de vie ?
- Quand préparer un déménagement à la retraite avant que le logement devienne contraignant ?
- Quand refaire le point sur sa stratégie patrimoniale après un changement de situation ?
- Pourquoi une nouvelle règle fiscale peut-elle transformer la rentabilité d’un investissement existant ?
- Investir en résidence senior peut-il sécuriser des revenus locatifs sur le long terme ?
Pourquoi le logement devient-il souvent moins adapté après le départ à la retraite ?
Un logement peut devenir moins adapté à la retraite parce que les habitudes quotidiennes, les revenus et les besoins de proximité évoluent. Une habitation choisie pour rejoindre rapidement son travail ou élever des enfants ne correspond plus nécessairement à une vie davantage centrée sur le domicile. Ce décalage peut apparaître progressivement, sans perte d’autonomie particulière.
Pendant la vie professionnelle, certains compromis paraissent acceptables : habiter loin des commerces, entretenir une grande maison ou monter plusieurs étages. À la retraite, ces caractéristiques peuvent prendre une importance différente. Le domicile devient souvent un lieu de vie plus fréquent, dont l’organisation influence directement le confort quotidien.
Trois dimensions méritent une attention particulière :
- L’adaptation technique : escaliers, baignoire difficile à franchir, chambres à l’étage ou accès extérieur présentant des obstacles.
- L’environnement social : éloignement des proches, disparition de certaines relations professionnelles ou manque d’occasions de rencontres.
- La localisation : distance des commerces, des professionnels de santé, des transports et des services indispensables.
La dimension financière compte également. Le passage à la retraite peut s’accompagner d’une diminution des revenus disponibles. Taxe foncière, chauffage, assurance, entretien du jardin et charges de copropriété doivent alors être réévalués au regard du nouveau budget.
Il faut toutefois éviter d’assimiler vieillissement et inadaptation systématique. Un logement accessible, bien situé et financièrement soutenable peut rester approprié longtemps.
Le risque apparaît lorsque des difficultés modestes sont systématiquement repoussées. Une marche gênante ou des déplacements devenus fatigants peuvent sembler secondaires jusqu’à un changement de situation plus important.
La fiche pratique officielle sur les solutions de logement des personnes âgées présente différentes possibilités d’habitat lorsque les besoins évoluent, notamment selon les services proposés et les possibilités de vie sociale.
L’enjeu n’est donc pas de quitter automatiquement son domicile, mais de vérifier qu’il répond encore aux besoins actuels et qu’il pourra accompagner leurs évolutions.
Comment vérifier si son logement restera adapté avec une mobilité réduite ?
Pour vérifier si un logement restera adapté avec une mobilité réduite, il faut examiner les accès, les déplacements intérieurs, la salle de bains et les services environnants. L’objectif est de distinguer les obstacles pouvant être corrigés par des travaux de ceux qui nécessiteraient des transformations disproportionnées ou impossibles. Une visite méthodique permet d’établir les priorités.
Commencez par reproduire les déplacements ordinaires : entrer avec des courses, rejoindre la chambre, accéder aux toilettes pendant la nuit et sortir pour un rendez-vous. Les difficultés ne se limitent pas aux pièces principales : une porte étroite, une marche isolée ou un chemin extérieur pentu peuvent suffire à compliquer le quotidien.
Les corrections possibles dépendent de la configuration du bâtiment. Installer une barre d’appui ou transformer une baignoire en douche accessible peut être envisageable. En revanche, rendre accessible un appartement situé à un étage élevé sans ascenseur peut être beaucoup plus complexe, notamment en copropriété.
Cette distinction permet de comparer concrètement les deux décisions principales.
| Critère | Rester et adapter | Envisager un déménagement |
|---|---|---|
| Accès au logement | Obstacles pouvant être corrigés | Escaliers ou accès structurellement difficiles |
| Salle de bains | Transformation techniquement réalisable | Configuration empêchant une adaptation satisfaisante |
| Services essentiels | Commerces et soins accessibles | Dépendance importante à la voiture |
| Budget | Travaux et entretien supportables | Coût d’adaptation ou charges devenus trop élevés |
| Vie sociale | Entourage et activités à proximité | Isolement difficile à compenser |
Pour financer certains aménagements, MaPrimeAdapt’ peut être examinée. Ce dispositif public dépend notamment des ressources, de l’âge, de la situation d’autonomie ou de handicap et du statut du demandeur. Les conditions officielles de MaPrimeAdapt’ sur France Rénov’ doivent être vérifiées avant toute demande, car les critères et barèmes peuvent évoluer.
Réaliser un diagnostic du logement en cinq actions
- Parcourir les accès depuis la rue et relever les obstacles : produire une liste des marches, pentes et passages difficiles.
- Mesurer les portes et les zones de circulation : établir un relevé des dimensions utiles.
- Examiner salle de bains, toilettes et chambre : dresser la liste des aménagements nécessaires.
- Tester un scénario de mobilité réduite à cinq ans : rédiger trois situations quotidiennes susceptibles de devenir compliquées.
- Demander une estimation des adaptations réalisables : obtenir un budget prévisionnel et une première appréciation des contraintes techniques.
Si les principaux obstacles sont corrigeables à un coût supportable, rester peut être cohérent. Dans le cas contraire, mieux vaut étudier les solutions résidentielles avant que les difficultés ne deviennent urgentes.
Maintien à domicile ou résidence senior : quelle solution convient après 70 ans ?
Après 70 ans, le choix entre maintien à domicile et résidence senior dépend davantage de l’autonomie réelle, des besoins de services et de l’environnement social que de l’âge lui-même. Rester chez soi convient lorsque le logement demeure accessible et que les aides nécessaires peuvent être organisées. Une résidence peut répondre à un besoin de proximité, de services ou de vie collective.
Le maintien à domicile offre la continuité des habitudes, des relations de voisinage et du cadre personnel. Il suppose toutefois d’évaluer la disponibilité des proches, les possibilités d’aide à domicile et les dépenses liées aux adaptations. À l’inverse, une résidence peut simplifier certaines contraintes quotidiennes, mais implique de changer d’environnement et de prendre en charge des frais spécifiques.
Le terme « résidence senior » recouvre par ailleurs des réalités différentes. Il est indispensable de distinguer les structures avant de comparer leurs prix.
| Solution | Profil concerné | Points à examiner |
|---|---|---|
| Maintien à domicile | Personne souhaitant rester chez elle, avec ou sans aides | Accessibilité, entretien, aide humaine et isolement |
| Résidence autonomie | Personne autonome ou relativement autonome souhaitant un cadre collectif | Conditions d’admission, coût, services et activités |
| Résidence services senior | Personne autonome recherchant un logement privatif et des prestations | Loyer, charges, services inclus et prestations facultatives |
| Habitat partagé | Personne souhaitant conjuguer indépendance et présence d’autres habitants | Organisation collective, intimité et responsabilités |
| EHPAD | Personne nécessitant un accompagnement médicalisé en établissement | Besoins de soins, admission et financement |
Les résidences autonomie ont généralement une vocation sociale et relèvent du secteur social et médico-social. Les résidences services sont principalement privées, avec des modalités de location ou de propriété et des prestations dont la facturation peut varier. Le comparatif officiel des résidences autonomie et des résidences services détaille ces différences, notamment juridiques et financières.
Le calcul doit porter sur le coût complet. À domicile, additionnez les dépenses immobilières, l’entretien, les travaux et les éventuelles aides humaines. En résidence, distinguez clairement l’hébergement, les charges, les prestations incluses et celles facturées séparément.
Une autre option mérite d’être étudiée : déménager vers un appartement accessible, proche des commerces et des proches, sans entrer dans une résidence spécialisée. Cette solution intermédiaire peut préserver l’indépendance tout en réduisant certaines contraintes.
Le meilleur cadre de vie reste celui qui répond aux besoins réels tout en respectant les préférences de la personne concernée. Cette décision doit autant que possible être prise avant qu’un événement de santé ne limite les possibilités.
Quelles erreurs éviter avant de vendre son logement pour changer de cadre de vie ?
Avant de vendre son logement à la retraite, les principales erreurs consistent à sous-estimer les délais, négliger la fiscalité et acheter ailleurs sans connaître suffisamment la destination. Il faut également sécuriser une solution de relogement et calculer l’ensemble des frais de transition. Une vente mal préparée peut transformer un projet de confort en contrainte financière ou résidentielle.
La première difficulté concerne le calendrier. Vendre avant d’avoir identifié un logement disponible peut obliger à rechercher une location provisoire ou à accepter une acquisition dans l’urgence. À l’inverse, acheter avant de vendre peut nécessiter de supporter temporairement deux biens et leurs charges.
Plusieurs organisations sont possibles :
- Vendre puis louer temporairement : davantage de souplesse pour chercher le futur logement, mais des frais de location et potentiellement deux déménagements.
- Acheter avant de vendre : possibilité de préparer l’installation, sous réserve de disposer des financements nécessaires et de supporter les charges transitoires.
- Coordonner vente et acquisition : calendrier potentiellement plus resserré, mais dépendant des contraintes des différentes transactions.
- Étudier une vente avec faculté de rachat : mécanisme juridique spécifique, complexe et potentiellement coûteux, qui ne constitue pas une simple solution de déménagement et nécessite un conseil notarial indépendant.
La fiscalité impose également des vérifications. En France, la plus-value réalisée lors de la vente de la résidence principale bénéficie en principe d’une exonération, sous réserve des conditions légales. Une attention particulière est nécessaire lorsque le vendeur a déjà quitté le logement.
La fiche Service Public sur la fiscalité des plus-values immobilières présente notamment les exonérations et les situations particulières concernant certains retraités ou les personnes entrées en établissement d’accueil.
Il ne faut pas confondre le capital reçu lors d’une vente et un revenu imposable. La vente exonérée n’augmente pas automatiquement le revenu fiscal de référence. En revanche, les revenus produits ultérieurement par le capital réinvesti peuvent avoir des conséquences fiscales et, selon la situation, sur certaines aides ou contributions.
Enfin, une estimation immobilière doit correspondre aux conditions du marché local. Des travaux réalisés uniquement pour vendre ne sont pas toujours rentabilisés, et des délais trop optimistes peuvent désorganiser le projet.
Avant d’acheter dans une région nouvelle, un séjour prolongé, idéalement hors saison touristique, permet d’observer les transports, les services médicaux, l’environnement social et les contraintes quotidiennes.
Le choix d’un nouveau cadre de vie mérite donc une préparation immobilière et personnelle. Une destination séduisante pendant les vacances ne garantit pas, à elle seule, un quotidien adapté à la retraite.
Quand préparer un déménagement à la retraite avant que le logement devienne contraignant ?
Un déménagement à la retraite gagne à être préparé dès que le logement présente des contraintes durables ou que les besoins de vie commencent à changer. Il n’est pas nécessaire d’attendre une perte d’autonomie. Anticiper permet de comparer les solutions, d’organiser les finances et de choisir le moment du départ plutôt que de déménager sous la pression.
Certains signes doivent déclencher une réflexion structurée : escaliers devenant fatigants, entretien difficile, augmentation des charges, éloignement des proches ou dépendance croissante à la voiture.
Ces signaux ne signifient pas qu’il faut vendre immédiatement. Ils indiquent qu’une décision future mérite d’être préparée.
Une méthode progressive peut être organisée en trois phases :
- Explorer : identifier les besoins actuels et les contraintes qui pourraient apparaître, puis comparer plusieurs quartiers ou formes d’habitat.
- Tester : visiter des logements accessibles, évaluer les trajets courants et séjourner dans la destination envisagée lorsque cela est possible.
- Préparer : estimer le bien actuel, calculer les frais de transition, trier progressivement les biens personnels et clarifier les préférences avec l’entourage.
Cette préparation est également l’occasion de réfléchir à la transmission du patrimoine. Une maison familiale peut représenter à la fois un capital immobilier, un attachement affectif et un bien destiné à être transmis. Sa vente ou sa conservation ne devrait donc pas être décidée uniquement en fonction du coût du futur logement.
Les projets de donation, de succession ou de mise en location méritent d’être examinés avec les professionnels concernés lorsqu’ils influencent le choix résidentiel.
Il peut aussi être utile de formaliser par écrit ses priorités : proximité géographique des proches, présence d’un extérieur, budget maximal, services indispensables et solutions refusées. Ce document ne remplace pas les démarches juridiques spécifiques, mais facilite les discussions familiales si une décision doit être prise rapidement.
Une bonne anticipation laisse enfin la possibilité de renoncer au déménagement si des adaptations satisfaisantes sont réalisables.
Le calendrier idéal n’est pas fixé par un âge précis : il dépend du moment où les avantages du changement deviennent plus importants que ceux du maintien dans le logement actuel.
Quand refaire le point sur sa stratégie patrimoniale après un changement de situation ?
Une stratégie patrimoniale doit être réexaminée après tout changement important qui modifie les revenus, les dépenses, les objectifs familiaux ou la capacité à supporter des risques financiers. Le départ à la retraite, un veuvage, un divorce, une évolution de santé ou un déménagement peuvent nécessiter de nouveaux arbitrages. Le logement constitue souvent une part importante de cette réflexion.
Un patrimoine construit pendant la vie professionnelle peut avoir privilégié l’accumulation de capital. À la retraite, les priorités peuvent évoluer vers des revenus réguliers, des dépenses prévisibles, une épargne disponible et la préparation de la transmission.
Il convient alors de revoir plusieurs éléments :
- Les liquidités : disposer de ressources mobilisables pour les imprévus, les travaux ou une évolution des besoins d’accompagnement.
- Les biens immobiliers : décider s’il est préférable de conserver, louer ou vendre un logement devenu moins utile.
- Les placements : vérifier leur niveau de risque, leur disponibilité et leur adéquation avec les dépenses futures.
- La situation familiale : réexaminer les intentions de transmission et les besoins du conjoint ou des proches.
Conserver une ancienne résidence pour la louer peut produire des revenus, mais aussi entraîner des travaux, des périodes sans locataire et des obligations de gestion. Vendre libère du capital, sans garantir que son réinvestissement produira un revenu équivalent.
Le bon arbitrage dépend notamment de la valeur du bien, des revenus nets attendus, de la fiscalité, de l’horizon de placement et de la nécessité éventuelle de mobiliser rapidement des fonds.
Un bilan après chaque changement majeur est donc pertinent, complété par une révision périodique lorsque la situation reste stable. Pour des décisions engageant plusieurs biens ou une transmission familiale, l’intervention d’un notaire, d’un conseiller fiscal ou d’un professionnel compétent en gestion patrimoniale peut être utile.
Cette démarche doit aussi intégrer les évolutions réglementaires, notamment fiscales, qui peuvent modifier la pertinence d’un investissement déjà détenu.
Pourquoi une nouvelle règle fiscale peut-elle transformer la rentabilité d’un investissement existant ?
Une nouvelle règle fiscale peut modifier la rentabilité d’un investissement immobilier sans changer son loyer, son état ou sa valeur de marché. L’évolution des impôts, des déductions, des amortissements ou des prélèvements applicables influence le revenu réellement conservé par le propriétaire. Un investissement attractif lors de l’achat peut ainsi devenir moins intéressant après modification de son cadre fiscal.
La distinction entre rendement affiché et résultat réellement disponible est essentielle. Un revenu locatif annoncé ne correspond pas automatiquement au montant pouvant financer les dépenses quotidiennes d’un retraité.
Il faut notamment distinguer :
- La rentabilité brute : rapport entre les loyers annuels et le capital investi, sans déduction des dépenses.
- La rentabilité nette de charges : rendement après prise en compte des dépenses immobilières pertinentes, mais avant fiscalité personnelle.
- La rentabilité nette après fiscalité : résultat tenant compte des impôts et prélèvements applicables à la situation de l’investisseur.
- Le flux de trésorerie : somme effectivement disponible après les encaissements et décaissements, notamment les éventuelles mensualités d’emprunt.
Une modification de la déductibilité de certaines charges ou du traitement fiscal d’un revenu peut réduire le résultat net. Inversement, une mesure favorable peut l’améliorer. Les effets varient cependant selon le statut fiscal, le mode de location et les dispositions transitoires éventuelles.
Les plus-values immobilières constituent un autre paramètre : leur régime peut influencer le choix de vendre un bien ou de prolonger sa détention. Les règles applicables à une résidence principale ne sont pas nécessairement celles d’un investissement locatif.
Avant tout arbitrage, le propriétaire devrait identifier les paramètres fiscaux de chaque bien, vérifier les règles en vigueur auprès de l’administration fiscale et recalculer ses perspectives.
Une simulation prudente peut comparer un scénario de fiscalité inchangée et un scénario hypothétique moins favorable. Elle ne prédit pas une réforme : elle sert à mesurer la résistance financière de l’investissement.
Les projections doivent aussi intégrer des dépenses indépendantes de la fiscalité : entretien, travaux, périodes sans locataire et éventuel financement.
Cette vigilance est particulièrement importante pour les placements immobiliers spécialisés, dont la rentabilité dépend également de la solidité d’un gestionnaire et de contrats spécifiques.
À retenir avant d’investir dans une résidence senior
- Un revenu locatif contractuel ne constitue pas une garantie absolue : sa fiabilité dépend notamment de la capacité de paiement de l’exploitant.
- La rentabilité doit être appréciée après les charges, la fiscalité et les risques de baisse des loyers.
- À la retraite, la possibilité de revendre un bien et de récupérer son capital peut compter autant que les revenus locatifs attendus.
Investir en résidence senior peut-il sécuriser des revenus locatifs sur le long terme ?
Investir dans un logement en résidence senior peut procurer des revenus locatifs encadrés par un contrat, mais ne garantit pas leur stabilité à long terme. Dans les résidences services avec bail commercial, les loyers dépendent notamment de la solvabilité de l’exploitant et des clauses contractuelles. La rentabilité, les conditions de revente et les risques doivent être examinés avant l’achat.
Deux stratégies immobilières sont souvent confondues.
La première consiste à acquérir un logement au sein d’une résidence services senior et à le louer à un exploitant dans le cadre d’un bail commercial. Celui-ci organise contractuellement le versement des loyers, la durée de la relation et certaines responsabilités. Les loyers prévus ne sont toutefois pas protégés contre toutes les difficultés économiques du gestionnaire.
La seconde consiste à acheter un appartement classique pour le louer directement à une personne retraitée. Les règles, les responsabilités de gestion, les risques locatifs et les modalités de location sont alors différents. Le seul fait que le locataire soit senior ne transforme pas le logement en investissement en résidence services.
Pour un investissement reposant sur un exploitant, l’analyse doit porter sur plusieurs dimensions :
- La solidité financière de l’exploitant : capacité à honorer les loyers, situation économique et qualité de gestion.
- Le bail commercial : durée, révision du loyer, renouvellement, répartition des charges et travaux, conditions de résiliation.
- Le fonctionnement de la résidence : attractivité de l’emplacement, occupation des logements et adéquation des services aux besoins des résidents.
- La revente : demande réelle pour ce type de bien, contraintes contractuelles et liquidité du marché secondaire.
Un loyer présenté comme garanti correspond à un engagement contractuel dont la portée doit être lue précisément. En cas de difficultés de l’exploitant, de renégociation du bail ou de cessation d’activité, les revenus peuvent être affectés. Il est donc nécessaire d’envisager un scénario dans lequel les versements diminuent ou s’interrompent.
Les frais d’acquisition, les dépenses restant à la charge du propriétaire et la fiscalité doivent être intégrés à l’évaluation. Une projection commerciale qui ne retient que les loyers prévus peut masquer une rentabilité finale plus faible.
La liquidité du capital mérite une attention particulière pour un retraité. Un appartement spécialisé peut être plus difficile à revendre qu’un logement classique, notamment si l’investissement dépend d’un bail commercial ou d’un exploitant en difficulté.
Avant d’investir, il faut donc comparer ce placement avec d’autres possibilités pour le même capital, en tenant compte des revenus nets potentiels, du risque de perte, des besoins futurs de trésorerie et de la diversification du patrimoine.
Un rendement contractuel régulier peut répondre à certains objectifs, mais il ne doit pas conduire à immobiliser une part excessive des ressources susceptibles d’être nécessaires pour un futur changement de logement ou des dépenses d’autonomie.
Avant de signer, faites examiner les documents contractuels, établissez un calcul de rentabilité nette avec plusieurs scénarios et vérifiez que le capital restant disponible permettra de financer vos besoins résidentiels. La sécurisation du cadre de vie doit rester compatible avec la recherche de revenus complémentaires.
Faut-il être propriétaire pour bénéficier d’une aide à l’adaptation du logement ?
Non, certaines aides à l’adaptation peuvent concerner des locataires du parc privé, sous conditions. L’accès dépend notamment du profil, des ressources et des travaux envisagés. Les autorisations nécessaires doivent également être vérifiées lorsqu’un locataire souhaite modifier son logement.
Peut-on entrer en résidence autonomie tout en restant propriétaire de son ancienne maison ?
La conservation d’une maison n’interdit pas, à elle seule, d’envisager une résidence autonomie. Il faut toutefois vérifier les conditions d’admission, les ressources prises en compte pour les aides éventuelles et la capacité à financer les dépenses liées aux deux logements.
Est-il préférable de louer avant d’acheter dans une nouvelle région à la retraite ?
Une période de location peut permettre de tester le cadre de vie, les déplacements et l’accessibilité des services avant d’immobiliser un capital important. Elle entraîne néanmoins des frais supplémentaires. Son intérêt dépend du budget, du calendrier de vente et du degré de connaissance de la région envisagée.
Un appartement de plain-pied suffit-il pour anticiper une perte de mobilité ?
Pas nécessairement. L’absence de marches à l’intérieur ne garantit pas l’accessibilité depuis la rue, le stationnement ou les espaces communs. La largeur des passages, l’organisation de la salle de bains et la proximité des commerces et des soins sont également déterminantes.
Comment associer ses enfants au choix du logement sans perdre son indépendance ?
Il est utile de partager les priorités de la personne concernée, les contraintes financières et les différentes solutions envisagées. Les proches peuvent contribuer aux visites et à la préparation pratique, mais les préférences du retraité doivent rester centrales dans la décision tant qu’il est en mesure de la prendre.