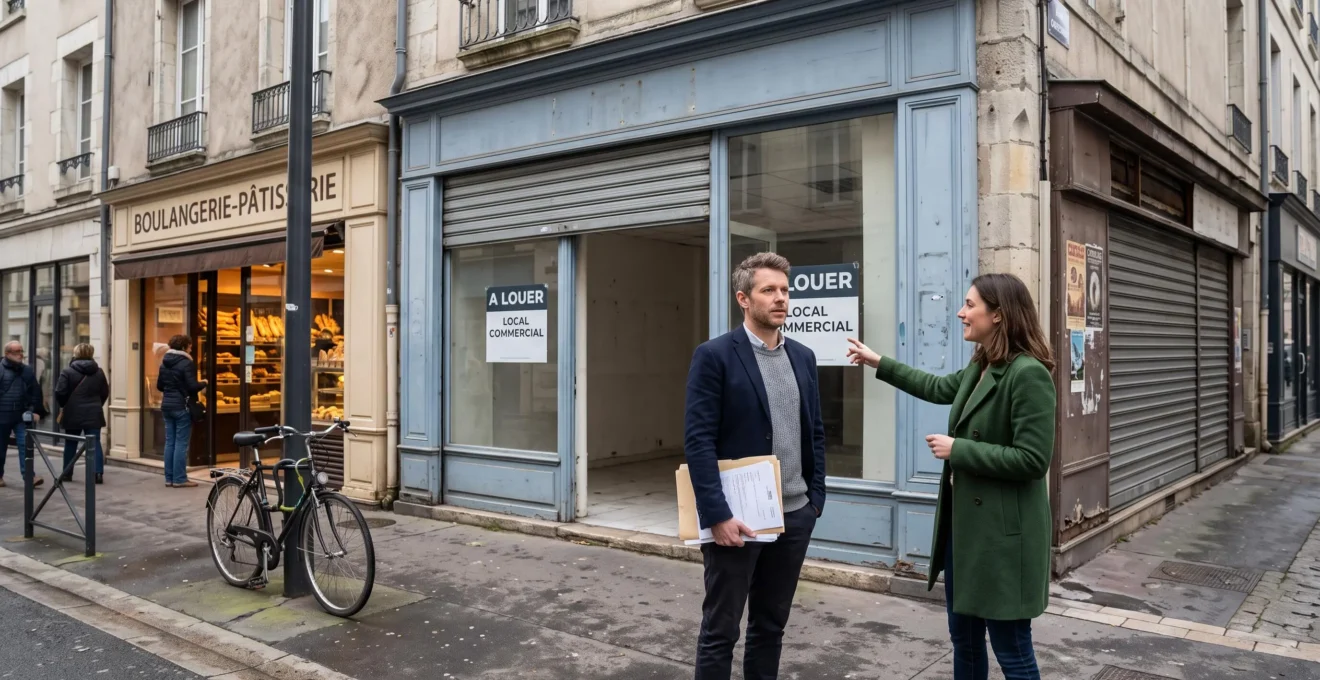
Investir dans l’immobilier commercial peut améliorer la diversification d’un patrimoine, notamment lorsque celui-ci est déjà fortement exposé au logement. Les locaux commerciaux présentent des mécanismes de location, de valorisation et de vacance différents de ceux de l’immobilier résidentiel. Ces particularités peuvent créer des revenus complémentaires, mais également introduire des risques spécifiques.
La rentabilité d’une boutique, d’un local de services ou de murs commerciaux occupés ne dépend pas seulement du prix d’acquisition et du loyer annoncé. Elle repose également sur la qualité de l’emplacement, la santé financière du locataire, les clauses du bail, les charges réellement supportées et les possibilités de relocation.
Pour un investisseur particulier, l’enjeu consiste donc à déterminer si l’actif commercial améliore réellement l’équilibre du patrimoine ou s’il ajoute une concentration de risques. Cette analyse nécessite de distinguer le rendement contractuel, le revenu effectivement conservé et la valeur potentielle de revente.
L’essentiel pour diversifier avec l’immobilier commercial
- Les revenus commerciaux suivent des mécanismes contractuels et économiques différents de ceux des logements, sans être nécessairement plus stables.
- Un local déjà loué procure un revenu immédiat, mais la qualité du bail et la solvabilité du commerçant sont déterminantes.
- La rentabilité doit intégrer les charges non récupérables, la fiscalité, la vacance, les travaux et une éventuelle baisse de valeur à la revente.
- Pourquoi les revenus d’un local commercial évoluent-ils différemment de ceux d’un logement ?
- Comment évaluer un local commercial loué avant de l’acheter ?
- Local commercial loué ou vide : lequel choisir pour un premier investissement ?
- Quels signaux doivent alerter avant d’acheter les murs d’un commerce déjà exploité ?
- Quand réexaminer la rentabilité d’un local commercial pendant la durée du bail ?
- Pourquoi détenir plusieurs types de biens peut-il rendre un patrimoine immobilier plus résilient ?
- Comment améliorer la rentabilité d’un local commercial sans augmenter brutalement le loyer ?
- Comment calculer la rentabilité d’un local commercial sans surestimer le revenu futur ?
Pourquoi les revenus d’un local commercial évoluent-ils différemment de ceux d’un logement ?
Les revenus d’un local commercial évoluent différemment de ceux d’un logement parce qu’ils dépendent d’un bail spécifique et de la capacité économique d’une entreprise à payer son loyer. Leur évolution peut suivre un indice commercial, une négociation ou une clause liée au chiffre d’affaires. Cette différence apporte une diversification potentielle, mais aussi une exposition au risque économique.
En France, le bail commercial classique est souvent appelé bail 3-6-9. Sa durée minimale est en principe de neuf ans, avec une faculté de résiliation du locataire à chaque échéance triennale, sous réserve des exceptions prévues par la loi et des clauses légalement admises. La durée contractuelle ne garantit donc pas neuf années de loyers ininterrompus.
Contrairement au logement, généralement indexé sur l’indice de référence des loyers (IRL), un local commercial peut relever de l’indice des loyers commerciaux (ILC) ou, selon l’activité, de l’indice des loyers des activités tertiaires (ILAT).
La révision triennale légale n’est pas automatique : elle doit être demandée. Une clause d’échelle mobile peut, en revanche, organiser une indexation périodique, souvent annuelle. La fiche officielle sur la fixation et la révision du loyer commercial explique ces différents mécanismes ainsi que les conditions de plafonnement et de déplafonnement.
+0,26 %
Variation annuelle de l’ILC au deuxième trimestre 2026, après une baisse de 0,45 % sur un an au premier trimestre 2026. Ces évolutions montrent que l’indice ne progresse pas systématiquement.
Insee, indice des loyers commerciaux, deuxième trimestre 2026.
Pour un bail comportant une indexation applicable à la hausse comme à la baisse, une diminution de l’indice peut entraîner une réduction du loyer. L’effet précis dépend néanmoins de la rédaction du contrat et des dispositions légales applicables. Il serait donc imprudent d’intégrer une augmentation automatique dans les projections de revenus.
La différence est également économique. Un logement répond à un besoin d’habitation, tandis que la demande d’un local commercial dépend de l’activité des entreprises, de la fréquentation d’une rue, des habitudes de consommation et de la concurrence. Un commerce peut ainsi rencontrer des difficultés malgré une demande résidentielle soutenue dans le même quartier.
La vacance commerciale peut être particulièrement pénalisante lorsque le local nécessite des travaux ou présente une configuration adaptée à peu d’activités. Sa valeur dépend aussi du bail en cours, du montant du loyer et de la solidité du locataire, en plus des caractéristiques immobilières habituelles.
Ces particularités ne rendent pas systématiquement l’immobilier commercial plus rentable ou plus risqué que le logement. Elles imposent surtout une méthode d’évaluation différente, particulièrement lorsqu’un locataire occupe déjà les lieux.
Comment évaluer un local commercial loué avant de l’acheter ?
Évaluer un local commercial loué consiste à examiner simultanément le bail, la solvabilité du locataire, les charges supportées par le propriétaire et la cohérence du prix de vente. Le loyer effectivement encaissé doit être comparé aux loyers du marché et aux dépenses prévisibles. Un rendement brut attractif ne suffit pas à établir la qualité de l’investissement.
La première étape est l’analyse du bail existant. L’acquéreur reprend en principe la situation locative attachée au bien. Il doit donc examiner les obligations contractuelles avant de considérer le revenu comme acquis.
Le contrôle porte notamment sur le loyer fixe ou variable, les modalités d’indexation, la durée restant à courir, les facultés de résiliation, les garanties, la destination autorisée et les conditions de renouvellement. Les clauses relatives à l’entretien, aux travaux et à la restitution des locaux méritent une attention particulière.
La répartition des dépenses doit ensuite être vérifiée. Dans les baux soumis aux règles issues de la réforme de 2014, certaines dépenses, notamment les grosses réparations relevant de l’article 606 du Code civil, ne peuvent pas être imputées au locataire. La taxe foncière peut être refacturée lorsque le contrat le prévoit conformément aux règles applicables.
La fiche de Service Public sur les charges des baux commerciaux précise les obligations relatives à leur inventaire et à leur régularisation. Le bailleur doit notamment disposer d’une répartition contractuelle suffisamment précise.
Le deuxième volet concerne la capacité du locataire à continuer son exploitation. L’ancienneté du commerce, les comptes disponibles, les retards de paiement éventuels et la dépendance à la clientèle locale constituent des éléments d’appréciation. Le chiffre d’affaires peut être particulièrement instructif, lorsqu’il est accessible de manière fiable.
Enfin, l’état matériel du local doit être confronté à l’état des lieux et aux autorisations de travaux. Des aménagements réalisés par le locataire peuvent créer des dépenses ou des litiges lors de son départ si leur propriété et leur sort en fin de bail sont insuffisamment définis.
Les cinq vérifications à documenter avant de signer
- Récupérer le bail et ses avenants, puis produire une fiche indiquant le loyer, l’échéance et les clauses de sortie.
- Comparer le loyer avec plusieurs références locales et établir un tableau des écarts observés.
- Étudier les informations financières disponibles sur le locataire et rédiger une synthèse de son risque de défaillance.
- Rassembler la taxe foncière, les charges et les travaux identifiés dans un budget annuel prévisionnel.
- Confronter l’état des lieux, les travaux réalisés et les diagnostics disponibles, puis constituer une liste des points à clarifier avant l’achat.
Une fois ces vérifications effectuées, la question devient stratégique : vaut-il mieux acquérir un actif déjà productif de revenus ou acheter un local libre pour choisir soi-même son futur locataire ?
Local commercial loué ou vide : lequel choisir pour un premier investissement ?
Pour un premier investissement commercial, un local déjà loué peut faciliter l’analyse grâce à l’existence d’un bail et de revenus identifiables. Un local vide offre davantage de liberté pour choisir l’activité, négocier le loyer et réaliser des aménagements. Le meilleur choix dépend de la solidité du locataire existant, du potentiel de relocation et de l’expérience de l’acquéreur.
Le local occupé présente un avantage immédiat : le rendement peut être estimé à partir d’un loyer contractuel. L’investisseur doit toutefois s’assurer que ce revenu est réellement soutenable. Acheter un commerce loué à un montant excessif par rapport au marché peut conduire à des difficultés lors du renouvellement ou de la relocation.
À l’inverse, un local vacant ne procure aucun loyer tant qu’un nouveau bail n’est pas signé. Son propriétaire peut cependant sélectionner une activité adaptée à l’emplacement et améliorer la configuration du bien, sous réserve des autorisations nécessaires.
La comparaison doit intégrer les principales différences entre les deux situations.
| Critère | Local loué | Local vide |
|---|---|---|
| Revenus immédiats | Loyer contractuel, sous réserve de paiement | Aucun avant la relocation |
| Choix du locataire | Locataire déjà en place | Sélection par le propriétaire |
| Travaux | Contraintes liées à l’occupation et au bail | Aménagement potentiellement plus libre |
| Risque principal | Défaillance ou bail défavorable | Vacance prolongée et coût de commercialisation |
| Expertise nécessaire | Analyse juridique et financière du bail | Analyse du marché, des activités et des aménagements |
Le prix constitue un autre élément décisif. Un local loué avec un bail défavorable peut bénéficier d’une décote, mais celle-ci n’a d’intérêt que si elle compense suffisamment les contraintes transférées à l’acquéreur.
Le local vacant exige également de définir les activités réellement susceptibles de s’installer. Une bonne visibilité commerciale ne garantit pas une demande suffisante. Les contraintes techniques, la largeur de vitrine, l’accessibilité, les possibilités d’extraction ou la destination autorisée peuvent limiter le marché locatif.
Pour un primo-investisseur, il est souvent plus simple d’étudier un actif occupé disposant d’un bail clair et d’un historique de paiement vérifiable. Cela ne signifie pas qu’il soit systématiquement moins risqué : la qualité du locataire et les conditions du bail restent déterminantes.
Quel que soit le scénario retenu, l’acquéreur doit rechercher les indices d’une fragilité susceptible de remettre en cause les revenus futurs. Certains de ces signaux sont visibles bien avant la signature.
Quels signaux doivent alerter avant d’acheter les murs d’un commerce déjà exploité ?
Avant d’acheter les murs d’un commerce exploité, les principaux signaux d’alerte concernent un loyer supérieur au marché, un locataire financièrement fragilisé, un bail proche d’une échéance sensible et des contraintes limitant la relocation. Une vérification juridique et économique est indispensable, car un rendement apparent élevé peut masquer une baisse prochaine du revenu ou de la valeur du bien.
Le premier signal est un écart important entre le loyer contractuel et le marché local. Un propriétaire peut valoriser son bien à partir d’un revenu élevé, alors que le futur locataire ne serait pas disposé à payer le même montant. La différence fragilise le prix de revente et la rentabilité de long terme.
Les loyers comportant une part variable importante doivent également être examinés. Une clause-recette peut lier une partie de la rémunération du propriétaire au chiffre d’affaires du commerce. Lorsque l’activité ralentit, le revenu locatif peut diminuer selon les dispositions contractuelles.
Les garanties ne doivent pas être appréciées uniquement à leur existence. Leur montant, leur durée, leur bénéficiaire et leurs conditions de mobilisation déterminent leur utilité réelle.
Du côté de l’exploitation, plusieurs indices méritent une investigation complémentaire :
- Une diminution durable du chiffre d’affaires ou des difficultés financières documentées.
- Des retards de paiement ou des demandes répétées de réduction du loyer.
- Une succession rapide d’exploitants à la même adresse.
- Un contrat de franchise ou une autorisation administrative dont l’échéance peut affecter l’activité.
- Une dépendance à un seul flux de clientèle ou à un environnement commercial fragile.
La destination du bail constitue un autre point sensible. Une autorisation limitée à une activité très spécifique peut réduire le nombre de candidats lors d’une relocation. La copropriété, les règles d’urbanisme et les exigences applicables aux établissements recevant du public peuvent aussi limiter les transformations envisagées.
Enfin, le calendrier contractuel doit être étudié : prochaine faculté de résiliation triennale, échéance du bail, renouvellement et conditions éventuelles de fixation du nouveau loyer. La stabilité passée du commerce ne garantit pas celle des revenus futurs.
Un investissement qui franchit ces contrôles n’est pas pour autant définitivement sécurisé. Sa performance doit être réexaminée pendant toute la durée de détention.
Quand réexaminer la rentabilité d’un local commercial pendant la durée du bail ?
La rentabilité d’un local commercial doit être réexaminée au moins une fois par an, ainsi qu’à chaque évolution importante du bail, des charges, de l’activité du locataire ou du marché. Les périodes précédant une faculté de résiliation et le renouvellement sont particulièrement importantes. Cette surveillance permet d’anticiper une baisse de revenus plutôt que de la constater après coup.
Le contrôle annuel commence par la comparaison entre les loyers attendus et les loyers réellement encaissés. Il faut distinguer les écarts liés à l’indexation, les impayés, les remises éventuelles et les régularisations.
Les charges constituent un deuxième axe. Le propriétaire doit vérifier les provisions, les dépenses réelles et les montants légalement récupérables auprès du locataire. Une augmentation de charges de copropriété ou de dépenses d’entretien peut réduire le rendement malgré un loyer inchangé.
Le suivi peut être organisé autour de quatre moments de décision :
- À chaque échéance d’indexation : contrôler l’indice applicable et le calcul du nouveau loyer.
- Lors de la régularisation annuelle : comparer les charges effectivement supportées avec les sommes refacturées.
- Avant une échéance triennale ou un renouvellement : analyser les intentions du locataire et les loyers locaux.
- En cas de changement important : actualiser les hypothèses de vacance, de travaux, de fiscalité et de revente.
L’évolution des indices rappelle l’importance de ce suivi. Selon la publication de l’Insee sur l’indice des loyers commerciaux au deuxième trimestre 2026, l’ILC a enregistré des variations annuelles négatives à plusieurs reprises avant de redevenir légèrement positif au deuxième trimestre 2026.
Cette observation ne signifie pas que tous les loyers commerciaux ont baissé au même rythme. Chaque bail doit être étudié selon son indice de référence, sa périodicité et ses clauses.
À mesure que l’échéance contractuelle approche, l’attention doit également porter sur la valeur de revente. Un acquéreur potentiel peut appliquer une décote lorsqu’une incertitude importante existe sur le maintien du locataire ou le montant du prochain loyer.
Ce suivi prend davantage de sens lorsqu’il est replacé dans l’ensemble du patrimoine : la performance d’un local ne suffit pas à mesurer la contribution de l’immobilier commercial à la diversification globale.
Pourquoi détenir plusieurs types de biens peut-il rendre un patrimoine immobilier plus résilient ?
Détenir plusieurs types de biens peut rendre un patrimoine immobilier plus résilient parce que les logements et les locaux commerciaux ne répondent pas exactement aux mêmes déterminants économiques. Leurs cycles locatifs, leurs risques de vacance et leurs sources de demande peuvent différer. Cette diversification réduit certaines concentrations, sans supprimer les risques immobiliers communs.
La demande résidentielle dépend notamment des besoins de logement, des revenus des ménages et des évolutions démographiques. La demande commerciale est davantage exposée à la consommation, à la santé des entreprises et aux caractéristiques des zones d’activité.
Ces facteurs ne sont pas totalement indépendants. Une dégradation économique locale peut simultanément affecter les commerces et les ménages. La diversification repose donc sur une corrélation imparfaite, et non sur l’idée que le commercial compenserait automatiquement une baisse du résidentiel.
Il faut également distinguer la résilience des revenus de celle du capital. Deux biens peuvent générer des loyers réguliers tout en subissant une diminution de leur valeur de marché. Inversement, un actif momentanément vacant peut conserver un potentiel immobilier intéressant.
La diversification agit aussi sur le calendrier des besoins de trésorerie. Des actifs dont les baux, échéances de travaux et profils locatifs diffèrent peuvent éviter que toutes les dépenses ou pertes de revenus surviennent simultanément.
Mais multiplier les catégories immobilières ne suffit pas. Un logement et une boutique situés dans la même rue peuvent rester fortement exposés à une dégradation du quartier. Il convient donc de considérer plusieurs dimensions :
- La répartition entre immobilier résidentiel et commercial.
- La diversité géographique et économique des emplacements.
- Le nombre de locataires et la concentration des loyers.
- Les caractéristiques des baux et les échéances de financement.
- Le mode de détention et les conséquences fiscales associées.
La détention directe, l’indivision ou une société civile immobilière peuvent répondre à des objectifs différents de gestion et de transmission. Une SCI relevant de l’impôt sur le revenu ne produit pas les mêmes conséquences fiscales qu’une SCI soumise à l’impôt sur les sociétés.
Une diversification utile consiste ainsi à ne pas ajouter uniquement une nouvelle catégorie de bien, mais à rechercher un revenu et une exposition économique complémentaires à ceux déjà détenus.
Comment améliorer la rentabilité d’un local commercial sans augmenter brutalement le loyer ?
Améliorer la rentabilité d’un local commercial sans hausse brutale du loyer consiste à réduire les dépenses évitables, appliquer correctement les clauses de charges, optimiser l’utilisation des surfaces et préparer les renégociations contractuelles. L’objectif est d’augmenter le revenu net durable tout en préservant la capacité du locataire à poursuivre son activité.
Le premier levier est le contrôle des dépenses réellement imputables au propriétaire. Une lecture attentive du bail permet d’identifier les charges récupérables, celles qui restent légalement à la charge du bailleur et les erreurs éventuelles de régularisation.
Il ne s’agit pas de transférer librement toutes les dépenses au locataire. La refacturation doit respecter le contrat et les dispositions réglementaires. Pour les grosses réparations notamment, les limitations applicables doivent être prises en compte.
La taxe foncière mérite également un examen régulier. Lorsqu’une refacturation est autorisée et correctement prévue, elle peut modifier sensiblement le revenu net du propriétaire. En revanche, une optimisation fiscale ou contractuelle ne doit jamais être présumée possible sans examen du dossier.
Le deuxième levier est la valorisation des surfaces. Selon la configuration du local, les autorisations et les clauses contractuelles, plusieurs pistes peuvent être étudiées :
- Réaménager les espaces pour les adapter à une activité plus pérenne.
- Étudier une division du local lorsque les contraintes techniques et juridiques le permettent.
- Examiner les conditions d’une sous-location ou d’une occupation complémentaire autorisée.
- Valoriser certains espaces annexes lorsqu’ils peuvent faire l’objet d’une utilisation juridiquement distincte.
Ces solutions ne sont pas systématiquement réalisables. Une division peut générer des coûts importants et une sous-location commerciale suppose de respecter un cadre légal et contractuel spécifique.
Le renouvellement du bail peut aussi permettre une négociation plus globale sur les travaux, les charges et le niveau du loyer. Une part variable de rémunération peut être envisagée lorsque le modèle économique du locataire le justifie, mais elle ajoute une incertitude sur les recettes.
À l’inverse, chercher à imposer un loyer incompatible avec la rentabilité de l’activité peut entraîner des impayés, un départ ou une défaillance. Le coût d’une longue vacance peut dépasser l’avantage attendu d’une augmentation.
L’efficacité de ces mesures se mesure finalement dans les flux financiers réels. Un calcul de rentabilité intégrant plusieurs scénarios permet de vérifier si l’amélioration attendue compense les coûts et les risques engagés.
À retenir avant de calculer le rendement
- Un rendement élevé à l’achat ne garantit pas un revenu durable : le niveau du loyer doit rester cohérent avec le marché et l’activité du locataire.
- Les dépenses non récupérables et les périodes sans locataire doivent être intégrées avant toute comparaison avec d’autres placements.
- La rentabilité doit être évaluée sur plusieurs scénarios, y compris une relocation moins favorable et une revente avec décote.
Comment calculer la rentabilité d’un local commercial sans surestimer le revenu futur ?
Pour calculer la rentabilité d’un local commercial sans surestimer le revenu futur, il faut partir du coût total d’acquisition, retenir les loyers contractuels plausiblement encaissables, puis déduire les dépenses non récupérables. Le calcul doit ensuite intégrer la fiscalité, une réserve pour vacance et travaux, ainsi que différents scénarios de revente. Le rendement brut ne constitue qu’un premier indicateur.
La première mesure est la rentabilité brute :
Rentabilité brute = loyer annuel hors charges / coût total d’acquisition × 100.
Le coût d’acquisition comprend le prix payé, les frais d’achat et, lorsqu’ils sont nécessaires dès l’acquisition, les travaux initiaux. Cette approche évite de rapporter les loyers au seul prix affiché par le vendeur.
La rentabilité nette de charges correspond ensuite aux loyers encaissés diminués des dépenses effectivement supportées par le propriétaire, rapportés à ce coût total. Les frais de gestion, assurances, dépenses d’entretien et charges non récupérables doivent être considérés selon la situation du bien.
Une troisième étape consiste à simuler la rentabilité après fiscalité. Le résultat dépend notamment du mode de détention et de la situation de l’investisseur. La fiche de l’administration fiscale sur les sociétés civiles immobilières précise le fonctionnement de l’imposition pour les SCI détenant notamment des locaux commerciaux nus dans le régime décrit.
Une détention via une SCI ne procure pas automatiquement un avantage fiscal. La fiscalité des associés, l’éventuel assujettissement à l’impôt sur les sociétés, les règles d’amortissement applicables et les conséquences à la cession doivent être analysés séparément.
Cas pratique hypothétique : un rendement brut qui surestime le revenu disponible
Un investisseur étudie un local commercial proposé à 200 000 €, avec 16 000 € de loyer annuel hors charges. Pour simplifier, l’hypothèse de coût total d’acquisition, frais et travaux initiaux compris, est fixée à 220 000 €.
Le rendement brut ressort à environ 7,27 %. Dans cette simulation purement pédagogique, les dépenses annuelles non récupérables sont supposées atteindre 2 000 €. Le revenu avant fiscalité, financement et provision de vacance devient alors 14 000 €, soit une rentabilité nette de charges d’environ 6,36 %.
Si l’investisseur retient en plus une réserve annuelle hypothétique de 2 000 € pour les périodes de vacance et les travaux futurs, le rendement prudent tombe à environ 5,45 % avant fiscalité et financement. Cette réserve représente une hypothèse de gestion, pas une charge certaine ni une statistique de marché.
Cet exemple montre pourquoi il faut présenter séparément le rendement théorique, le revenu réellement disponible et les hypothèses de risque.
Une analyse complète peut reposer sur trois scénarios :
| Scénario | Hypothèses | Objectif du calcul |
|---|---|---|
| Central | Loyer contractuel encaissé et dépenses prévisibles | Estimer le revenu attendu |
| Défavorable | Vacance prolongée, travaux, relocation à un loyer inférieur | Mesurer la résistance de la trésorerie |
| Favorable | Occupation continue et dépenses maîtrisées | Évaluer le potentiel sans le traiter comme acquis |
Le financement doit être étudié en complément. Un investissement peut présenter un rendement immobilier positif tout en générant une trésorerie insuffisante pour couvrir les échéances d’emprunt, les impôts et les dépenses exceptionnelles.
Enfin, la performance globale intègre la sortie. La revente peut entraîner des frais et une fiscalité spécifique, tandis qu’un bail court, une vacance ou un loyer éloigné du marché peuvent peser sur le prix obtenu. Une moins-value potentielle doit donc être envisagée, même lorsque les loyers ont été régulièrement encaissés.
La rentabilité commerciale doit aussi être comparée à celle d’autres investissements présentant des contraintes différentes de liquidité, de gestion et de perte en capital. Un rendement apparent supérieur à celui du logement ne signifie pas nécessairement un meilleur rendement ajusté du risque.
Pour décider d’investir, l’étape suivante consiste à réunir les documents du bien, construire un prévisionnel intégrant plusieurs hypothèses de vacance et de revente, puis faire examiner les points juridiques et fiscaux particuliers par les professionnels compétents. La diversification devient pertinente lorsque le risque supplémentaire reste compatible avec les objectifs et la capacité financière de l’investisseur.
Peut-on investir dans un local commercial avec un budget limité ?
Oui, mais la faisabilité dépend du prix du bien, de l’apport disponible et du financement accessible. Un budget limité impose de conserver une réserve pour les dépenses imprévues et les périodes sans locataire. Des modes d’investissement indirect existent également, mais ils présentent leurs propres frais, risques et règles de liquidité.
Qui paie la taxe foncière d’un local commercial ?
La taxe foncière est due par le propriétaire à l’administration fiscale. Elle peut toutefois être refacturée au locataire lorsque le bail commercial le prévoit valablement. Cette possibilité ne doit pas être confondue avec une prise en charge automatique : la rédaction du bail et les dispositions applicables doivent être vérifiées.
Un bail commercial garantit-il neuf ans de loyers ?
Non. Même si le bail commercial classique est généralement conclu pour une durée minimale de neuf ans, le locataire dispose en principe d’une faculté de résiliation à chaque échéance triennale, sous réserve des exceptions légales. Une défaillance financière peut également interrompre les paiements. La durée du bail ne constitue donc pas une garantie de revenus.
Une SCI est-elle indispensable pour acheter des murs commerciaux ?
Non. Un investisseur peut acquérir directement un local commercial ou envisager une détention en société. Le choix dépend des objectifs de gestion, de transmission et de fiscalité. Une SCI relevant de l’impôt sur le revenu et une SCI soumise à l’impôt sur les sociétés peuvent produire des conséquences différentes, notamment lors de la revente.
Comment déterminer si un loyer commercial est cohérent avec son emplacement ?
Il faut comparer le loyer avec des références suffisamment proches en matière d’emplacement, de surface, de visibilité, d’état et de destination autorisée. La comparaison doit également tenir compte des charges, des aménagements et des conditions contractuelles. Une expertise locale peut être utile lorsque les références disponibles sont rares ou difficilement comparables.